
티스토리 뷰
목차
"월 70만 원대로 새 차를 탈 수 있다"는 광고를 보면 장기렌트나 리스가 가장 부담 없는 방법처럼 보입니다. 하지만 월 납입금은 전체 비용의 일부일 뿐입니다. 계약서 뒤쪽에 적힌 몇 가지 숫자가 실제로 내는 돈을 크게 바꿉니다.
저는 렌트나 리스를 이용해 본 적은 없습니다. 대신 차 한 대를 10년 동안 계기판 30만km가 넘을 때까지 타 보면서, 차는 오래 탈수록 1년에 드는 비용이 줄어드는 물건이라는 걸 체감했습니다. 이 글은 장기렌트·리스의 비용 구조를 다룬 영상과 금융감독원 기준 등 공개 자료를 바탕으로, 계약 전에 확인해야 할 것들을 정리한 글입니다.
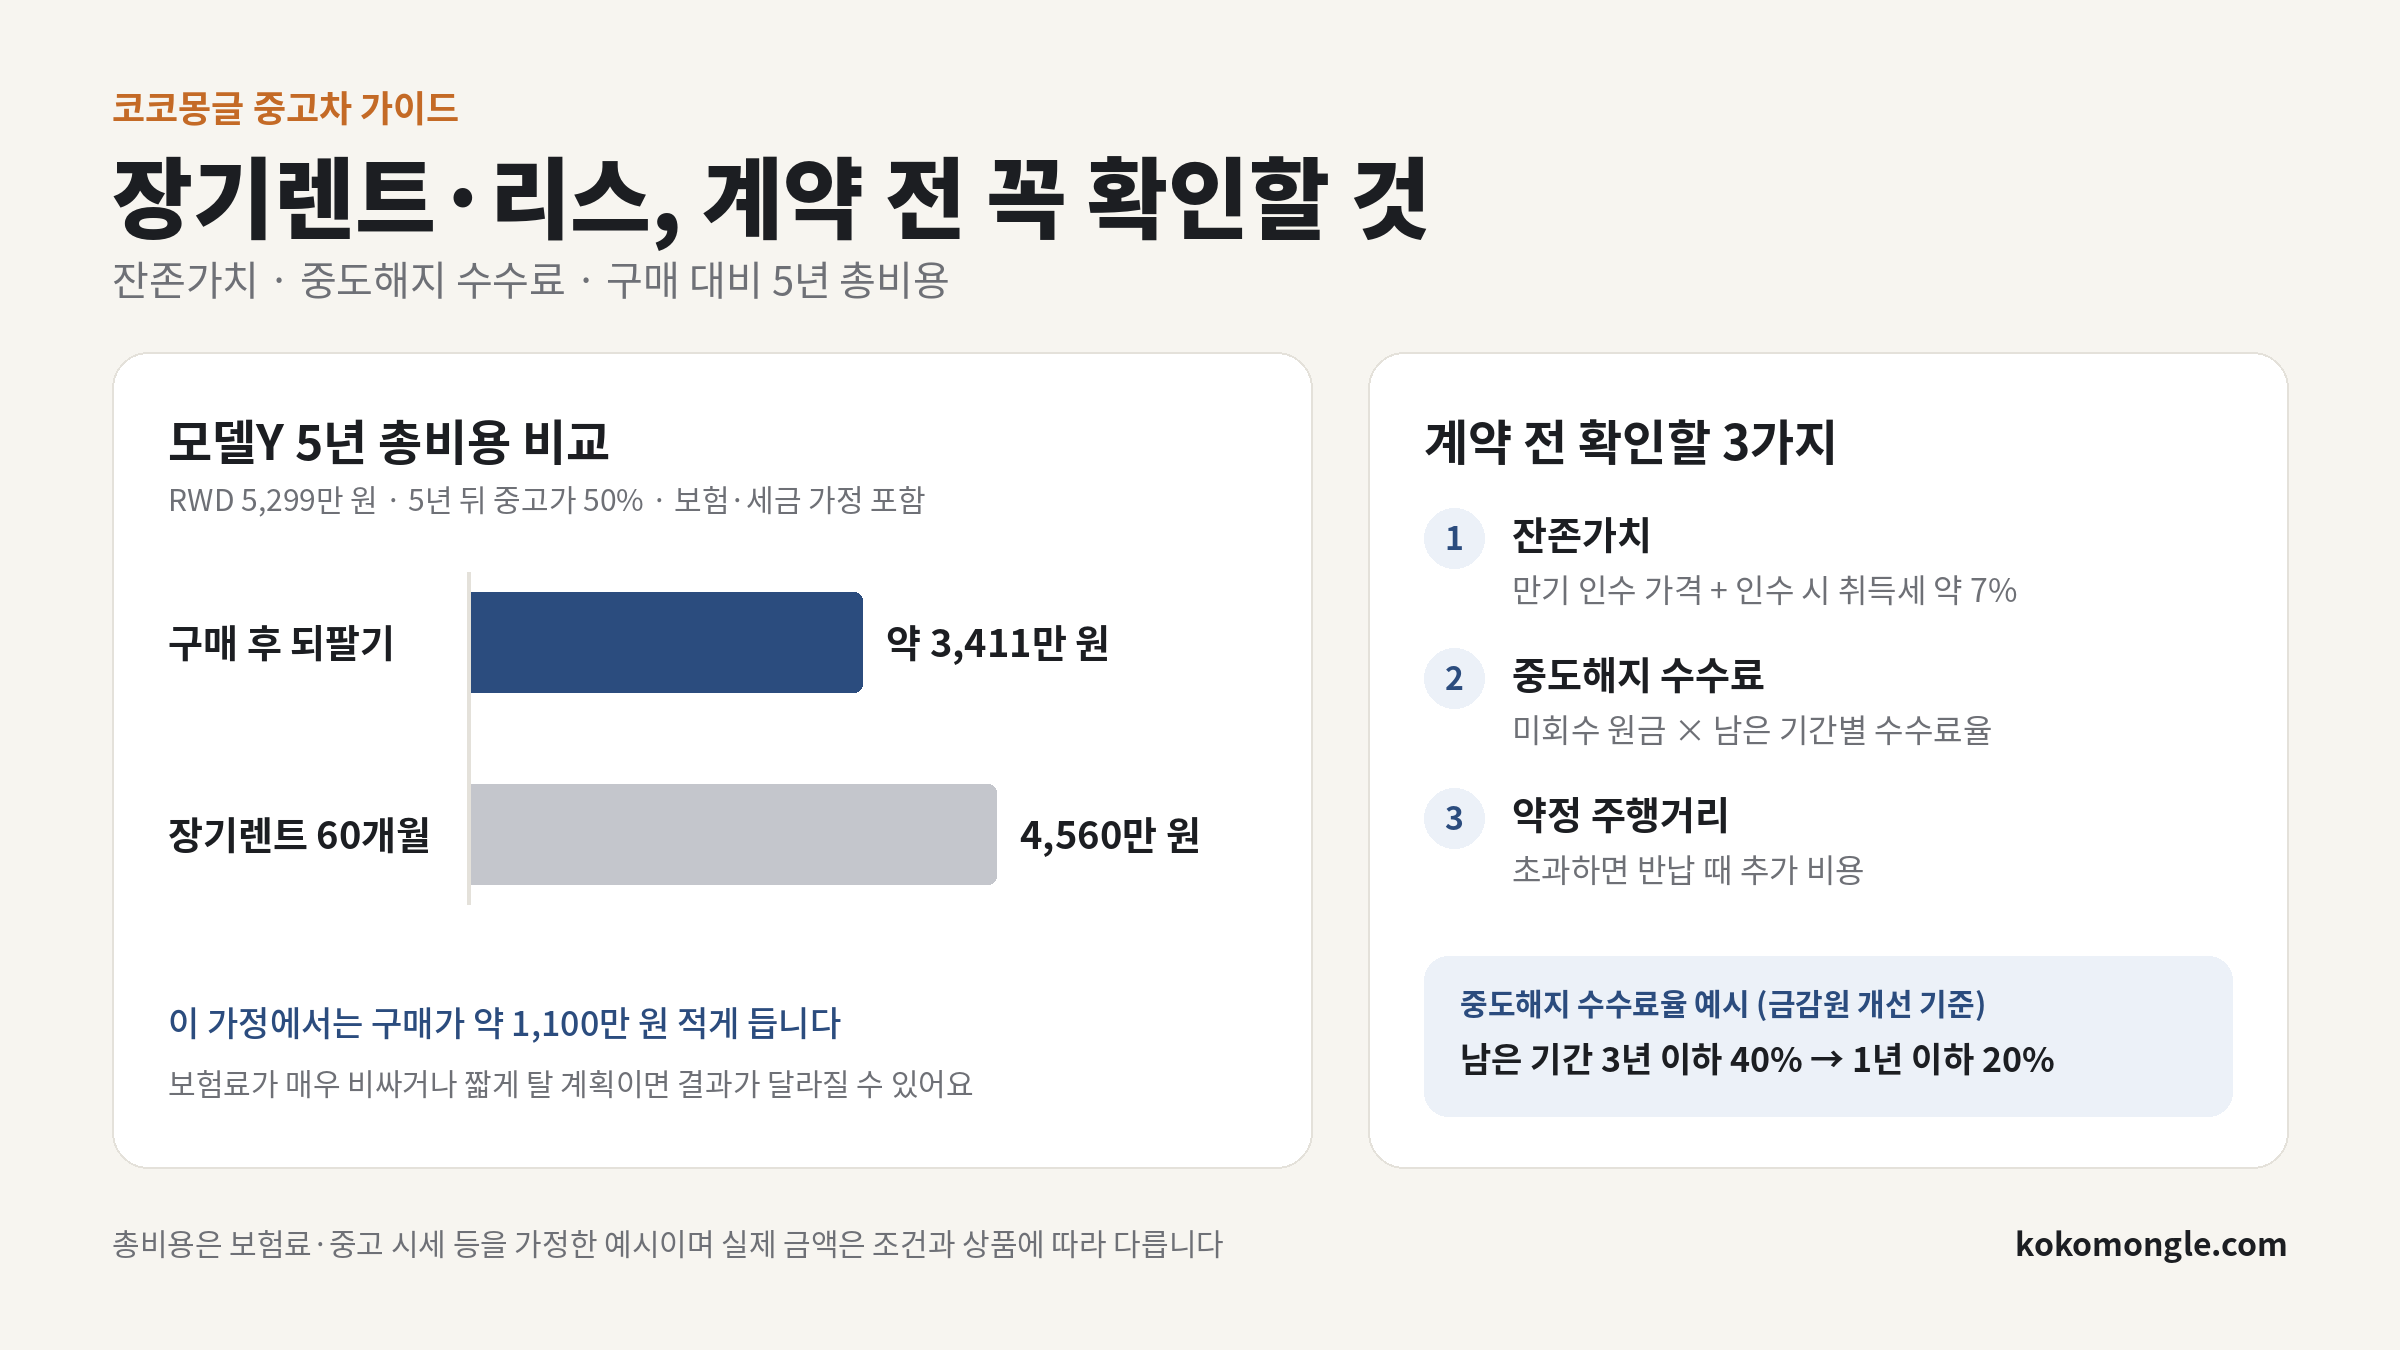
| 꼭 확인할 3가지 | 잔존가치(만기 인수 가격), 중도해지 수수료, 약정 주행거리 |
| 놓치기 쉬운 비용 | 만기에 인수하면 인수 가격 기준 취득세를 한 번 더 냄 |
| 총비용 비교 예시 | 모델Y 5년 기준, 구매 후 되팔기가 장기렌트보다 약 1,100만 원 적게 듦 (아래 가정 기준) |
| 렌트·리스가 맞는 경우 | 짧게 타고 바꿀 사람, 목돈이 없는 사람, 사업자 비용 처리 목적 |
장기렌트와 리스, 무엇이 다를까
| 구분 | 장기렌트 | 리스(운용리스) |
| 차량 명의 | 렌터카 회사 | 리스 회사(금융사) |
| 번호판 | 렌터카 번호판(하·허·호) | 일반 번호판 |
| 보험·자동차세 | 대부분 월 납입금에 포함 | 보험은 보통 이용자가 따로 가입 |
| 만기 후 | 반납이 기본, 인수 가능한 상품도 있음 | 계약 때 정한 잔존가치로 인수하거나 반납 |
구조는 조금 다르지만, 두 상품 모두 "차를 빌려 타고 매달 돈을 내는 방식"이라는 점은 같습니다. 그래서 아래 세 가지는 어느 쪽을 선택하든 꼭 확인해야 합니다.
확인 1. 잔존가치: 월 납입금을 낮추는 숫자
잔존가치는 계약이 끝났을 때 차를 인수하려면 내야 하는 금액입니다. 계약할 때 미리 정해 둡니다.
잔존가치를 높게 잡을수록 계약 기간 동안 갚을 금액이 줄어서 월 납입금이 낮아집니다. 광고에서 월 납입금이 유난히 낮다면 잔존가치가 높게 잡혀 있을 가능성이 큽니다. 대신 만기에 인수할 때 큰 목돈이 필요합니다.
예시로 계산해 보면
차값 8,000만 원, 잔존가치 50%로 계약했다면 만기에 차를 인수하는 데 4,000만 원이 필요합니다. 여기에 인수 가격 기준 취득세(비영업용 승용차 약 7%)로 약 280만 원이 추가됩니다.
취득세도 놓치기 쉬운 부분입니다. 처음 차를 출고할 때 리스사·렌트사가 낸 취득세는 월 납입금에 녹아 있고, 만기에 내가 차를 인수하면 인수 가격을 기준으로 취득세를 한 번 더 냅니다. 처음부터 내 명의로 산 사람은 한 번만 내는 세금입니다.
확인 2. 중도해지 수수료: 중간에 그만두면 얼마를 낼까
계약 기간 중에 차를 반납하면 중도해지 수수료를 냅니다. 금융감독원은 2015년 리스 중도해지 수수료 기준을 개선해, 이자를 뺀 미회수 원금에 남은 기간별 수수료율을 곱하도록 했습니다. 보도된 기준 예시는 이렇습니다.
| 남은 계약 기간 | 수수료율 (미회수 원금 기준) |
| 3년 이하 | 최대 40% |
| 2년 이하 | 최대 30% |
| 1년 이하 | 최대 20% |
| 6개월 이하 | 최대 10% |
| 3개월 이하 | 최대 5% |
보도에 소개된 사례를 보면, 36개월 약정에 월 51만 원, 잔존가치 684만 원인 리스를 16개월 남기고 해지하면 수수료가 약 427만 원입니다. 차값이 비싸고 남은 기간이 길수록 수수료는 수천만 원까지 커질 수 있습니다. 실제 수수료율은 회사와 상품마다 다르니 계약서의 중도해지 조항을 반드시 확인하세요.
수수료를 피하는 방법으로 남은 계약을 다른 사람에게 넘기는 승계가 있습니다. 다만 조건이 나쁜 계약은 받아 줄 사람이 없어서, 오히려 넘기는 쪽이 지원금을 얹어 주는 경우도 있습니다. 참고 영상에서는 GV80 계약을 넘기려고 수백만 원을 지원금으로 걸었던 사례를 소개합니다.
확인 3. 약정 주행거리
장기렌트와 리스는 연간 주행거리를 약정합니다. 약정보다 많이 타면 반납할 때 초과 거리만큼 추가 비용을 냅니다. 출퇴근 거리와 주말 이용까지 계산해서 넉넉하게 잡는 게 좋습니다. 약정 거리를 늘리면 월 납입금이 올라가니, 광고 금액이 몇 km 기준인지도 확인하세요.
구매 vs 장기렌트, 5년 총비용 비교
참고 영상에서 비교한 테슬라 모델Y를 예로, 5년 동안 탄다고 가정해 계산해 봤습니다.
| 항목 | 구매 후 5년 뒤 되팔기 | 장기렌트 60개월 |
| 차값 / 월 납입금 | 5,299만 원 (RWD 출시가) | 월 76만 원 × 60개월 |
| 취득세 | 약 197만 원 (전기차 감면 반영) | 납입금에 포함 |
| 보험료·자동차세 (5년) | 약 565만 원 (가정) | 납입금에 포함 |
| 5년 뒤 되파는 금액 | - 약 2,650만 원 (차값의 50% 가정) | 없음 (반납) |
| 5년 총비용 | 약 3,411만 원 | 4,560만 원 |
이 가정에서는 구매 후 되파는 쪽이 약 1,100만 원 적게 듭니다. 다만 몇 가지 조건에 따라 결과가 달라집니다.
- 보험료는 나이와 경력에 따라 크게 달라서, 보험료가 아주 비싼 운전자라면 보험이 포함된 렌트가 유리해질 수 있습니다.
- 구매 쪽은 차값을 처음에 한 번에 내야 합니다. 할부로 산다면 이자를 더해야 하고, 목돈을 다른 데 쓸 수 없다는 점도 감안해야 합니다.
- 전기차 보조금을 받으면 구매 가격이 더 낮아집니다.
- 5년 뒤 중고 가격은 시장 상황에 따라 달라집니다.
그리고 한 가지 더. 오래 탈수록 구매 쪽이 훨씬 유리해집니다. 렌트는 계약 기간 내내 같은 금액을 내지만, 산 차는 할부가 끝나면 유지비만 남습니다. 저도 한 차를 10년 넘게 타 보니, 차에 드는 돈은 처음 몇 년보다 그 이후가 훨씬 가벼웠습니다.
렌트·리스가 오히려 맞는 경우
- 2~3년마다 차를 바꾸는 사람: 차를 팔고 사는 번거로움과 중고 시세 걱정 없이 반납하면 됩니다.
- 목돈을 한 번에 쓰기 어려운 사람: 초기 비용이 적게 듭니다.
- 보험료가 매우 비싼 운전자: 보험이 포함된 장기렌트가 총비용에서 유리할 수 있습니다.
- 사업자: 납입금을 비용으로 처리할 수 있습니다. 다만 업무용 승용차 비용 처리 한도와 운행기록 조건이 있으니 세무 전문가와 확인하세요.
계약 전 체크리스트
- 잔존가치(만기 인수 가격)와 만기에 필요한 목돈
- 인수 시 취득세까지 포함한 총 인수 비용
- 중도해지 수수료율과 계산 기준(미회수 원금 등)
- 승계 가능 여부와 승계 수수료
- 약정 주행거리와 초과 시 km당 추가 비용
- 보증금·선납금 조건과 돌려받는 시점
- 반납 시 차량 상태 평가 기준(흠집·손상 비용 청구)
- 같은 차를 구매할 때와 5년 총비용 비교
자주 묻는 질문
Q. 중도해지 수수료는 얼마나 나오나요?
A. 보통 미회수 원금에 남은 기간별 수수료율을 곱해 계산합니다. 금융감독원 개선 기준 예시로는 남은 기간 3년 이하 최대 40%, 1년 이하 최대 20% 수준입니다. 차값이 비싸고 남은 기간이 길면 수천만 원이 될 수도 있으니, 계약서 조항을 꼭 확인하세요.
Q. 잔존가치는 높게 잡는 게 좋나요, 낮게 잡는 게 좋나요?
A. 만기에 반납할 생각이면 잔존가치를 높게 잡아 월 납입금을 낮추는 편이 유리할 수 있습니다. 반대로 인수할 생각이면 잔존가치가 높을수록 만기에 큰 목돈이 필요합니다. 만기에 어떻게 할지부터 정하고 잔존가치를 고르세요.
Q. 장기렌트와 리스 승계는 어떻게 다른가요?
A. 둘 다 남은 계약을 다른 사람이 이어받는 방식입니다. 차이는 명의로, 리스는 리스 회사, 렌트는 렌터카 회사 명의라는 점입니다. 승계받는 입장이라면 남은 기간, 잔존가치, 주행거리 조건을 꼼꼼히 확인하세요.
Q. 결국 구매가 무조건 이득인가요?
A. 오래 탈 생각이라면 대체로 구매가 유리합니다. 하지만 짧게 타고 바꾸거나, 목돈이 부담되거나, 보험료가 매우 비싸거나, 사업자 비용 처리가 필요하다면 렌트·리스가 더 맞을 수 있습니다. 내 상황에 맞춰 총비용으로 비교해 보세요.
「중고차 되팔 때 손해 덜 보는 법 (인기 차종, 색상, 회전율)」
마치며
장기렌트와 리스는 나쁜 상품이 아닙니다. 다만 월 납입금만 보고 계약하면 잔존가치, 인수 취득세, 중도해지 수수료 같은 숨은 비용을 나중에 알게 됩니다. 계약 전에 이 세 가지 숫자와 구매했을 때의 총비용을 나란히 놓고 비교해 보세요.
한 차를 오래 타 본 입장에서 덧붙이면, 차를 얼마나 오래 탈지가 가장 중요한 기준입니다. 짧게 탈 거라면 렌트·리스, 오래 탈 거라면 구매를 먼저 검토해 보시길 권합니다.
참고 자료
참고 영상: https://www.youtube.com/watch?v=5VSyqmlssLE
리스 중도해지 수수료: 아주경제, 자동차리스 중도해지수수료 오래 탈수록 적게 낸다 https://www.ajunews.com/view/20190529111418933
모델Y 출시 가격: 탑라이더, 테슬라 모델Y 주니퍼 출시 가격은 5299~7300만원 https://www.top-rider.com/article/view/trd202504020004
인수 취득세: 겟차, 리스·장기렌트 인수 비용 가이드 https://web.getcha.kr/blog/lease-rental-buyout-cost-complete-guide
※ 총비용 비교는 보험료, 중고 시세 등을 가정한 예시이며 실제 금액은 개인 조건과 상품에 따라 다릅니다. 세금 관련 내용은 세무 전문가와 확인하시길 권합니다.
'3. 중고차 구매 가이드' 카테고리의 다른 글
| 중고차 구매 실수 피하는 법 (고주행·오래된 고급차·렌트 이력·디젤·하이브리드·전기차) (0) | 2026.09.24 |
|---|---|
| 중고차 사고이력·전손차 확인법과 검차 순서 (보험 이력의 한계, 도막 측정, 탁송 거래) (0) | 2026.09.21 |
| 중고차 되팔 때 손해 덜 보는 법 (인기 차종, 색상, 회전율) (0) | 2026.09.15 |
| 중고차 살 때 조심할 차와 추천 차종 (정비 인프라, 고질병 엔진, 가성비 세단) (0) | 2026.09.11 |